はじめに
NISAでの資産形成を始めるにあたって絶対に必要なものは証券口座です。
近年はNISAでの資産形成への関心が高まり、投資を始める人も増えています。
私は投資を始めて約4年になりますが、証券口座は4歳くらいの頃から持っていました。
ただその存在を知ったのは20歳になってからです。そして、自分で投資を始めたのは社会人になってからです。
今回は私の投資遍歴を振り返りながら、なぜ現在のインデックス投資中心のスタイルに至ったのかを紹介します。
母が自分名義の証券口座を作ってくれていた
私が投資を始めたきっかけは母や母の家族がもともと株式投資をしていたからです。
そのため、自分にとって投資はまったく知らない世界というわけではありませんでした。
そして、私名義の証券口座も4歳の時に母が開設していました。
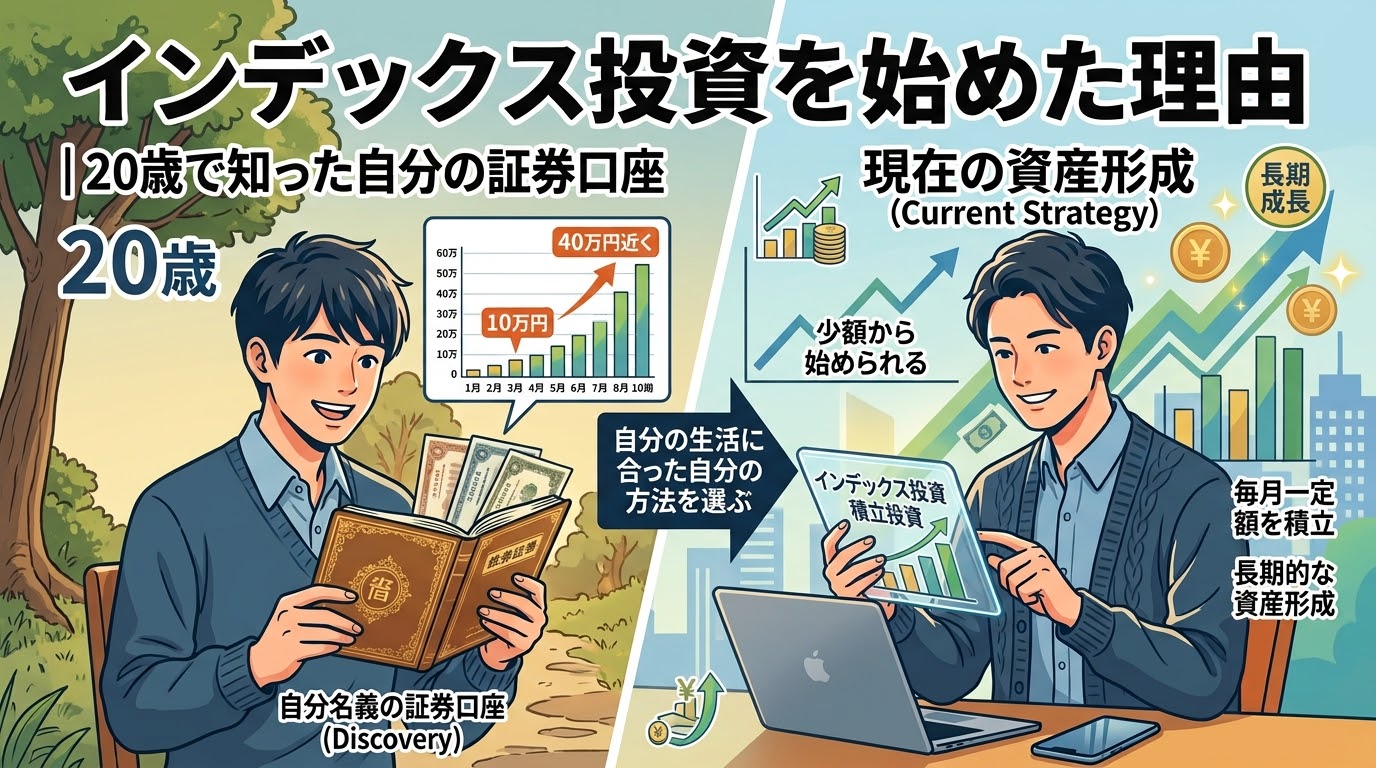
ただ口座の存在を知ったのは20歳になってからでした。
口座には個別株や投資信託などが入っており、当時の資産は200万円程、評価損益はプラス100万円くらいでした。
中でも印象に残っているのは、10万円分の日経225に連動するインデックスファンドを購入してくれていたことです。
購入時にリーマンショックの影響で株価が低かったためではありますが、自分が口座を受け取った頃には株価が大きく上昇し、40万円近くになっていました。
以下は口座の存在を知った当時の投資信託の評価額のスクリーンショットです。
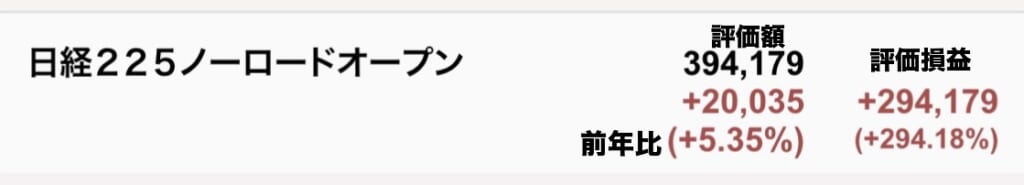
「10万円じゃなくて100万円だったらなぁ」などとも思いましたが、長い時間をかけて資産が増加することを実感しました。
もちろん、これは母が早い時期から投資をしてくれていたおかげであり、自分自身の投資の実力で築いた資産ではありません。
それでも、この経験を通じて、投資は短期間で売買するだけでなく、長い時間をかけて資産を育てていく方法もあるのだと感じました。
今振り返ると、これが自分にとって長期的な資産形成を考えるきっかけの一つになったのだと思います。
最初は個別株投資から始めた
社会人になり、資産形成について考えるようになると投資について知りたいと思い、母や母の家族から投資を教えてもらいました。
特に祖父と伯父は個別株投資に力を入れていたため、私も最初は同じように個別株投資から始めました。
投資方法は、個別の企業を選び、株価が安いときに買って、高くなったときに売るというものです。自分が当初イメージしていた、典型的な株式投資のスタイルでした。
ただ、個別株投資では、企業の業績を確認したり、株価や相場の動きを見ながら売買のタイミングを判断したりする必要があります。インデックス投資と比べると、銘柄選びや売買の判断に手間がかかると感じました。
実際に個別株を売買する中で、次のような経験を何度もしました。
- 狙っていた株が翌日には値上がりし、買うタイミングを逃してしまう
- 購入時より値上がりしたため売却したら更に株価が上昇してしまう
- 購入した直後に、株価がみるみるうちに下がっていく
幸い、当時は買値よりも安い価格で売却することはなく、売買で損失を出すことはありませんでした。
個別株投資は楽しかったですし、企業や株価について考える面白さもありました。
しかし、続けていくうちに、難しさも感じるようになりました。
- 銘柄選びに時間がかかる
- 相場が刻一刻と変化するため、売買の判断が難しい
- 仕事中にも株価が気になってしまう
- ある程度まとまった投資資金が必要になる
こうした経験から、私にとっては、会社員として働きながら個別株の売買を中心に資産形成を続けるのは難しいと感じるようになりました。
インデックス投資に移行した理由
個別株投資を続ける中で、銘柄選びや売買のタイミングを考えることに難しさを感じるようになりました。
そこで、資産形成について自分なりに調べていくうちに、長期的に資産を増やしていくのであれば、インデックス投資が自分に合っているのではないかと考えるようになりました。
もともと投資信託の存在は知っており、母が開設してくれた証券口座で、投資信託により資産が増えるという経験をしていたため、抵抗なく始めることができました。
そして、インデックス投資をしていく中で特に魅力を感じた点が2つありました。
少額から始められる
1つ目は、少額から投資を始められることです。
個別株の場合、通常の取引単位である100株を購入しようとすると、銘柄によっては10万円以上の資金が必要になります。
一方、投資信託であれば、少額から購入できる商品が多く、まとまった資金がなくても投資を始められます。
資産形成を始めたばかりの段階では、いきなり大きな金額を投資に回すのは簡単ではありません。
その点、少額から始められるインデックス投資は、自分にとって取り組みやすい方法だと感じました。
毎月の給与から積み立てやすい
2つ目は、会社員の給与所得と積立投資の相性がよいと感じたことです。
会社員は毎月の給与によって、ある程度決まった収入が入ってきます。
そのため、毎月の収入と支出を把握し、生活に必要なお金を確保したうえで、余裕のある金額を投資に回すという仕組みを作りやすいと感じました。
個別株投資では、買いたい銘柄や購入のタイミングによって、必要な資金や投資する金額が変わります。
一方、積立投資なら、毎月一定額を投資するルールを決めておくことで、日々の株価を細かく気にしすぎずに続けやすくなります。
もちろん、積立投資でも相場の変動によって資産が減ることはあります。それでも、毎月の給与から一定額を積み立てていく方法は、働きながら長期的な資産形成を目指す自分に合っていると感じました。
こうした理由から、私は個別株の売買だけで資産を増やそうとするのではなく、インデックス積立投資を資産形成の中心にしていくことにしました。
現在の投資スタイル
現在は、インデックス投資を資産形成の中心にしています。
具体的には、毎月50,000円を投資信託に積み立てています。
毎月の給与から一定額を積み立てることで、日々の株価を細かく気にしすぎず、長期的な資産形成を続けられるようにしています。
一方で、個別株投資を完全にやめたわけではありません。
現在も、ボーナスなどで資金に余裕があるときに、魅力を感じる銘柄があれば購入しています。
ただし、以前のように株価の値上がりを狙って売買するのではなく、現在は配当金を得ることを主な目的にしています。
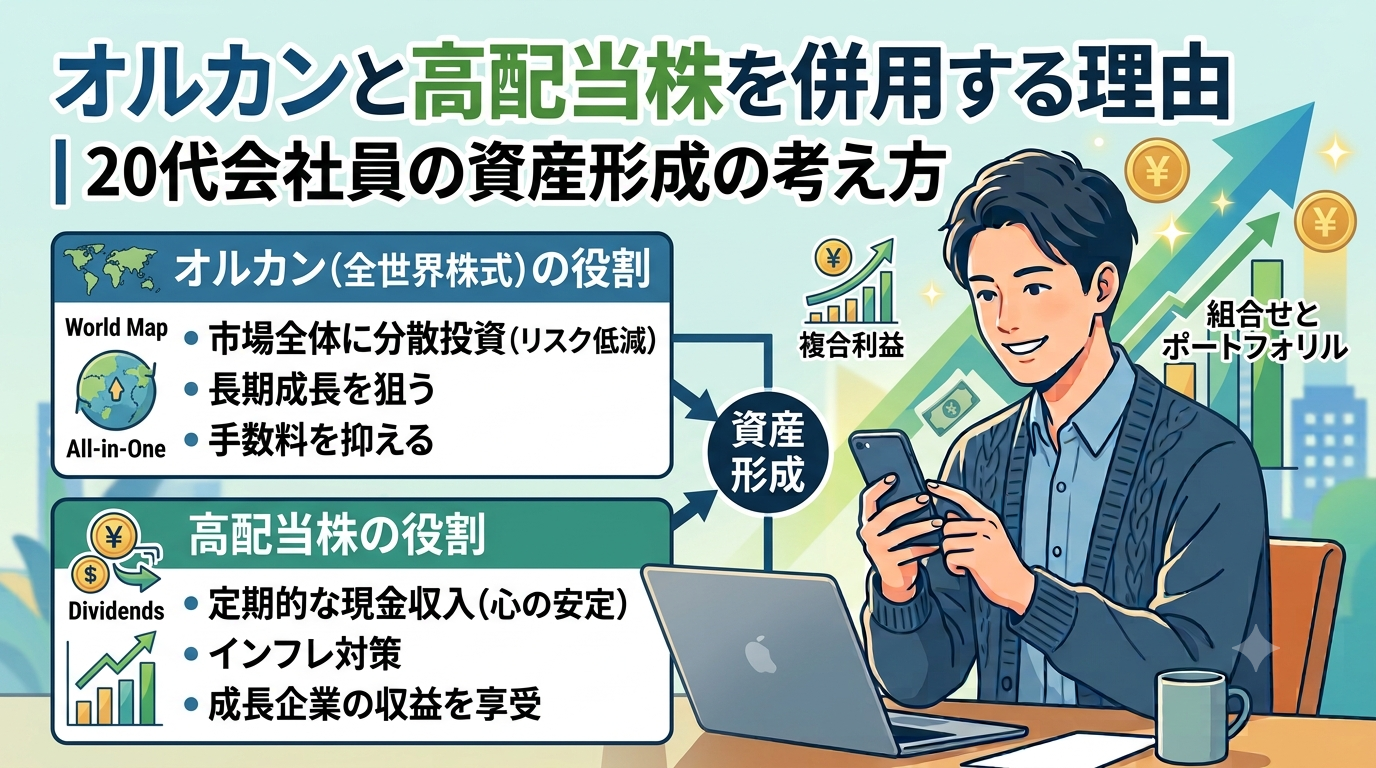
インデックス投資で長期的な資産形成を目指しながら、個別株投資では配当金による収入を増やしていく。
このように、それぞれの投資方法に役割を持たせることが、現在の自分の投資スタイルです。
最後に
ここまで、私が個別株投資からインデックス投資を中心としたスタイルに変わっていった経緯を紹介してきました。
ただし、これは個別株投資が悪いということではありません。
実際、私の祖父は80歳を過ぎた今でも楽しそうに投資をしています。とても元気で、投資を楽しんでいる姿は印象に残っています。
また、伯父も個別株投資をしており、現在は会社を辞めて一人暮らしをしながら、貯金や投資資産を取り崩すなどして生活しています。投資でどれくらい利益を出しているのかまでは分かりませんが、こうした身近な人たちの姿を見ていると、個別株投資にも自分なりの楽しみ方や向き合い方があるのだと感じます。
私自身も個別株投資の楽しさは感じています。ただ、会社員として働きながら長期的に資産形成をしていくうえでは、毎月の給与から積み立てられるインデックス投資が自分に合っていると考えています。
大切なのは、どちらが絶対に正しいかではなく、自分の生活や性格、投資に使える時間などに合った方法を選ぶことだと思います。
これからも資産形成の中心は投資信託に置きながら、個別株投資も無理のない範囲で楽しんでいきたいと思います。
具体的な投資手法
具体的な投資についてはそのほかの記事を見てみてください。
コメント